





-
低估的同方股份(600100) 拆解鲁颖电子的MLCC资产属性
拙政江南 / 09月13日 07:18 发布
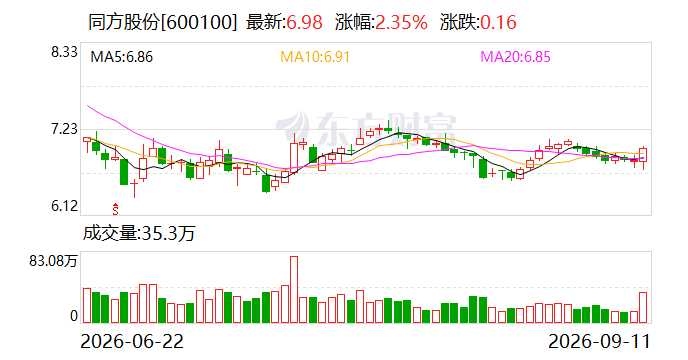
同方股份(600100.SH)2026年半年报,公司营业收入为47.4亿元,同比下降16.4%;归母净利润自去年同期亏损2.56亿元变为亏损1.03亿元,亏损额有所减少;扣非归母净利润自去年同期亏损2.51亿元变为亏损2.33亿元,亏损额有所减少;经营现金流净额为-2.19亿元,同比增长51.6%;EPS(全面摊薄)为-0.0308元。
公司在2026年半年度报告中提到,报告期内其经营业务发生了较大变动。公司围绕既定战略,持续加大在核心技术研发和国际市场布局的投入,海外市场逆势增长,公共安全、数智产业等主业拓展势头良好。
公司高压电源、探测器等核心元器件取得自主突破,自主导航式安检装备、空箱查验四足机器人等创新产品相继上市,在安保、口岸、交通、数字化及新基建领域实现市场突破,有力支撑交通枢纽、数字政务及新基建领域的安全运行。
在垂直大模型与算力研发方面,同方股份自研了“华知大模型”和“核智大模型”(包含162亿tokens核行业高质量数据集),并运营内蒙古超算中心及北京昇腾智算中心,向市场投放基于昇腾技术的AI服务器及超算解决方案,为Token的生产、清洗、标注与流转提供全栈算力支撑。
同方股份的高能短脉冲激光清洗光源技术达国际领先水平,目前,同方超光的产品已广泛应用于多个高附加值领域,包括:
工业清洗:模具表面处理、船舶、石油化工及轨道交通等 。
精密加工:半导体芯片、新能源、脆性材料加工等 。
生物医疗:介入式医疗器械加工、医疗美容等 。
科学研究:冲击强化、等离子体物理、激光核聚变等 。
各方面综合分析,市值严重低估、调整了10年多的同方股份近期有望走出历史大底部,从官方信息中简单拆解分析公司旗下大比重控股子公司山东鲁颖电子的MLCC资产属性
一、鲁颖电子的官方身份与产能数据
根据鲁颖电子官网公司简介,该公司是同方股份有限公司的控股子公司,系大型央企中核集团旗下同方股份下属成员单位,始建于1970年,注册资本8000万元,员工500余人,占地面积3.5万平方米。公司先后通过ISO9001、ISO14001、ISO45001、QC080000及IATF16949管理体系认证,产品全部符合环保要求。
主导产品方面,官网明确列出三大产品线:中高压及安规瓷介电容器、叠层片式电感器/磁珠及功率电感器、微波天线及材料。其中核心产品中高压及安规瓷介电容器年产能20亿只,列全球前五位,产品广泛应用于家用电器、计算机、通讯设备、医疗安检设备、新能源、卫星定位、照明等领域。
在研发层面,公司与清华大学新型陶瓷与精细工艺国家重点实验室在北京成立了功能陶瓷联合实验室,并建立了院士工作站、博士后科研工作站、山东省企业技术中心等研发平台,先后承担了“863”计划等国家级项目6项,5项产品获得国家自主创新产品、国家重点新产品称号。
关键细节:MLCC多层陶瓷电容被包含在其瓷介电容器产品线中,属于中高压/安规瓷介电容器大类下的一个品类,与交流安规电容、直流中高压、超高压陶瓷电容并列。鲁颖电子的业务标签本质上更侧重于中高压瓷介电容器,MLCC是其产品组合中的一部分而非唯一核心品类。
二、股权结构与投资者互动记录
同方股份2025年年报中披露,公司参控山东同方鲁颖电子有限公司,参控比例为97.00%,参控关系为子公司。鲁颖电子通过同方工业有限公司间接持股,另3%由山东华特达因健康股份有限公司持有。
在投资者互动层面,2026年6月11日,有投资者在上证E互动平台向同方股份直接提问:“同方鲁颖 业绩怎么样 是不是生产MLCC 电容 贴片电感”。根据同花顺记录的互动数据,该提问的回复状态显示为“未回复”(编号0)。截至当前公开信息,同方股份官方并未就鲁颖电子的MLCC业务属性、业绩规模等做出正式回应。
三、鲁颖电子MLCC资产在集团中的权重
同方股份2025年年报显示,公司全年营业总收入150.65亿元,归母净利润4.95亿元,扣非归母净利润2.88亿元,同比扭亏。鲁颖电子注册资本8000万元,员工500余人,在同方股份150亿营收体量中的占比极为有限。
从主营业务收入结构看,同方股份2025年主营业务收入中,国内市场收入97.16亿元(占比64.90%),海外收入52.54亿元,主要收入来源集中在安检安保、数据治理、人工智能等优势业务方向。电子元器件(无源器件)业务在整体营收结构中的权重并未作为独立板块在年报摘要中重点披露。
从控股子公司排序来看,同方股份年报中参控公司列表中,同方威视技术股份有限公司、同方工业有限公司、同方计算机有限公司等排在前列,鲁颖电子位列后段,进一步印证其资产规模在集团内部处于较小量级。
四、MLCC板块核心催化的官方信息
9月11日MLCC板块爆发的直接催化剂,是村田制作所发布的官方停产通知。据上海证券报报道,村田宣布在2026会计年度启动产品线优化,将停产部分MLCC产品并扩充其他产能,告知客户于2027年底前完成书面回复,2028年3月底前完成最后下单。本次停产范围涵盖消费级常规系列及车用规格系列中的特定料号,包含GRM、GRJ、GRT、GXM、GXT、GCM、GCJ、GCG与ZRA系列。
市场分析认为,村田停产中低端料号的本质是腾出产能转向AI服务器用高附加值MLCC。与此对应的是,风华高科在9月3日的投资者关系活动记录表中表示,公司订单饱满,产能利用率保持较高水平,将推进MLCC、片式电阻器和电感器等产品高端化转型。
9月11日收盘,MLCC指数(8841298.WI)上涨3.63%,位居概念板块涨幅第2,板块内19股上涨,风华高科午后封死涨停,成交额99.85亿元,昀冢科技涨18.68%,双星新材涨停,火炬电子涨6.04%,宏明电子涨6.02%。
五、鲁颖电子与MLCC炒作核心逻辑的匹配度分析
从官方信息对比,鲁颖电子产品与当日MLCC核心炒作逻辑之间存在三方面的错位:
产品定位错位:鲁颖电子的中高压及安规瓷介电容器核心应用场景为家电变频电源、开关电源、照明、工控、充电桩、汽车电子,客户包括格力、LG、冠捷、飞利浦、TCL、长虹、海尔、海信、台达、康舒、威视、欧普等。而当日市场定价的核心逻辑是AI服务器用高容MLCC。东方财富社区有投资者直接评论指出鲁颖产品“主要用于家用电器,与算力无关”。
技术等级错位:村田停产的中低端料号主要面向消费级和车用常规系列,而鲁颖电子的产品定位恰好处在这一层级。市场预期的是国内企业承接村田退出后高端AI服务器MLCC的替代空间,鲁颖电子在中高压瓷介电容器领域的产能优势(20亿只/年)主要服务于家电与工控市场,与AI服务器所需的高容、小型化MLCC存在技术代差。
体量权重错位:鲁颖电子注册资8000万元、员工500余人的体量,在同方股份150亿营收、233亿市值的体系中占比极低,其业绩波动对公司整体估值的边际影响非常有限。
六、结论
同方股份9月11日的走强,量级上呈现典型的概念外溢跟涨特征。鲁颖电子确实具备MLCC相关的产品线和技术储备,官方信息确认其拥有中高压及安规瓷介电容器年产能20亿只、IATF16949车规级认证、与清华大学联合实验室等实质性资产。但其产品定位集中在家电、工控、充电桩等场景,与当日MLCC板块爆发的核心驱动力——AI服务器高容MLCC的国产替代预期——存在明显的逻辑断层。同方股份的跟涨幅度(2.35%)与板块龙头风华高科(涨停、换手率16.22%、成交额99.85亿)之间近十倍的量级差距,正是市场对这一逻辑断层的定价反映。
#人工智能# #算力概念# #股市# @同方股份@长鑫科技@联讯仪器@摩尔线程@沐曦股份@宇树科技@长光华芯@长电科技@太极实业@浪潮信息@紫光股份@今日话题 @中际旭创 @中科曙光 @券商中国 @方正科技@深科技@泰豪科技@福日电子


 公安备案号 51010802001128号